
こんにちわ。
「週末ブロガー」として活動している、管理人のぺろりです。
いつも当ブログに来て頂き、ありがとうございます。
8月決算シリーズ、第2弾はバーティブです。
皆さまはいかがお過ごしでしょうか。
バーティブの2Q決算を見ていきたいと思います。

という訳で、本日のお品書きはこちらの通りです。
▼今回の記事の目次はこちらです▼
目次
それでは本日もよろしくお願いします。

もし、よろしければこちらのバナークリックで応援よろしくお願いします。

にほんブログ村

にほんブログ村
ちなみに、「バナーのクリックで変なサイトに誘導されるんじゃ・・・」なんてことはありませんのでご安心ください。
一般閲覧者に多くバナーをクリックしていただくことで、このブログの評価が上がる仕組みになっています。
次の記事への励みとなりますので是非、ぽちっとお願いいたします!
決算概要
バーティブの2026年2Q概要は、以下の通りでした。
- 純売上高は32億7430万ドル
(昨年の26億3800万ドルから比較して+24.12%) - 営業利益は6億3790万ドル
(昨年の4億4240万ドルから比較して+44.19%) - 純利益は4億9780万ドル
(昨年の3億2420万ドルから比較して+53.55%) - 調整後1株当たり利益(EPS)は1.27ドル
(昨年の0.83から比較して+53.01%)
数字で見る感じ2Qも良さそうで、いつもの二桁増ですね。
やや1Qのド級決算と比較すると、やや落ち着いた数字のように見えますが、やはり50%以上の数字もチラホラと出ており相当の成長率を維持している点は素晴らしいです。
グラフで見ましょう。
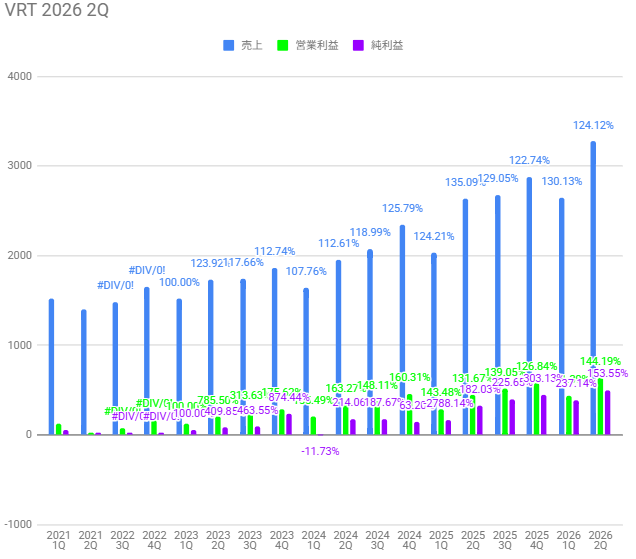
もちろん、利益率も変化ありません。
前回の決算ではデータセンターが決算の中心ともいえるテーマで大きく株価を伸ばすことに成功しましたが、このところは沈静化というか過熱ぶりから少し冷めている状況なだけに周囲の反応は気になるところですね。
続いて詳細データ見ていきましょう。
前回の決算ではデータセンターが決算の中心ともいえるテーマで大きく株価を伸ばすことに成功しましたが、このところは沈静化というか過熱ぶりから少し冷めている状況なだけに周囲の反応は気になるところですね。
続いて詳細データ見ていきましょう。
市場コンセンサス
続いて、他の指標も見ていきましょう。まずはEPSの予測から。
EPS予測

予測1.42に対して、1.52という結果でした。
予測乖離率としては+6.29%と、かなり力強い結果だったように思います。
もとより同社のEPSに関しては以前より、かなり強気な数字もあっただけに今回の数字も安心して見られますね。
前回の決算時にガイダンスで凡その予想出てましたしね。
続いて、売上です。
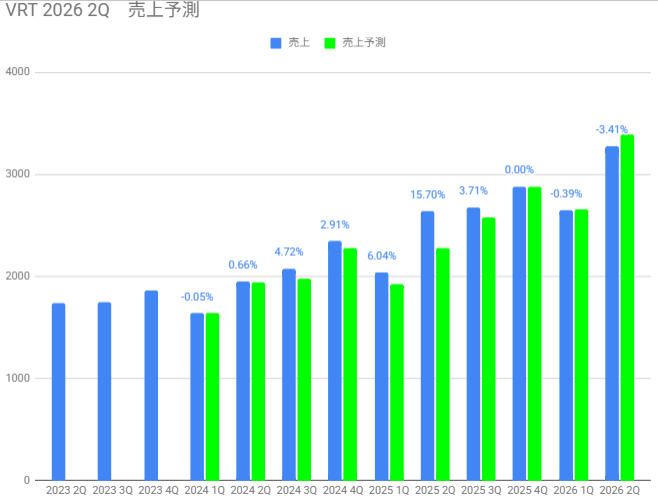
売上予測
おや...!
予測の33.90億ドルに対して、32.74億ドルの結果でした。
これで2期連続で売り上げの不達ですね。
前回も-0.39%と非常に微々たる数字でしたが売上未達という内容で、ハイパー成長率の陰に支えられてややスルーされた趣もありましたが、、、
さらに2期連続且つ、今回は以前ほどの高成長を残したわけでもないので、一部の批判が集まりそうな気配しますね。
ガイダンス
最後にガイダンスですね。
収益性に関しては市場予測をしっかりと上回り、昨年対比の数字も問題ありません。
さらに通期のガイダンスを下記の通り上方修正しました。
- 売上高:中央値約140億ドル(前年比+37%)
- 調整後EPS:中央値6.70ドル(前年比+60%)
これだけでも十分、次の決算には期待が持てそうです。
Q3 2026ガイダンス
- 売上高:36.5億〜38.5億ドル
- 調整後EPS:1.77〜1.83ドル
- オーガニック成長率:売上34〜36%、EPS 43〜48%(前年同期比)
通期を通しても、さらなる成長が見込まれそうですね。
ただやはり昨年度からものすごい勢いで、数字が伸びているため少しずつ数字において丸みを帯びてきたというか成長率は鈍化の兆しにあるように見えます。
株価の反応
決算発表後、翌日の株価推移は以下の通り。
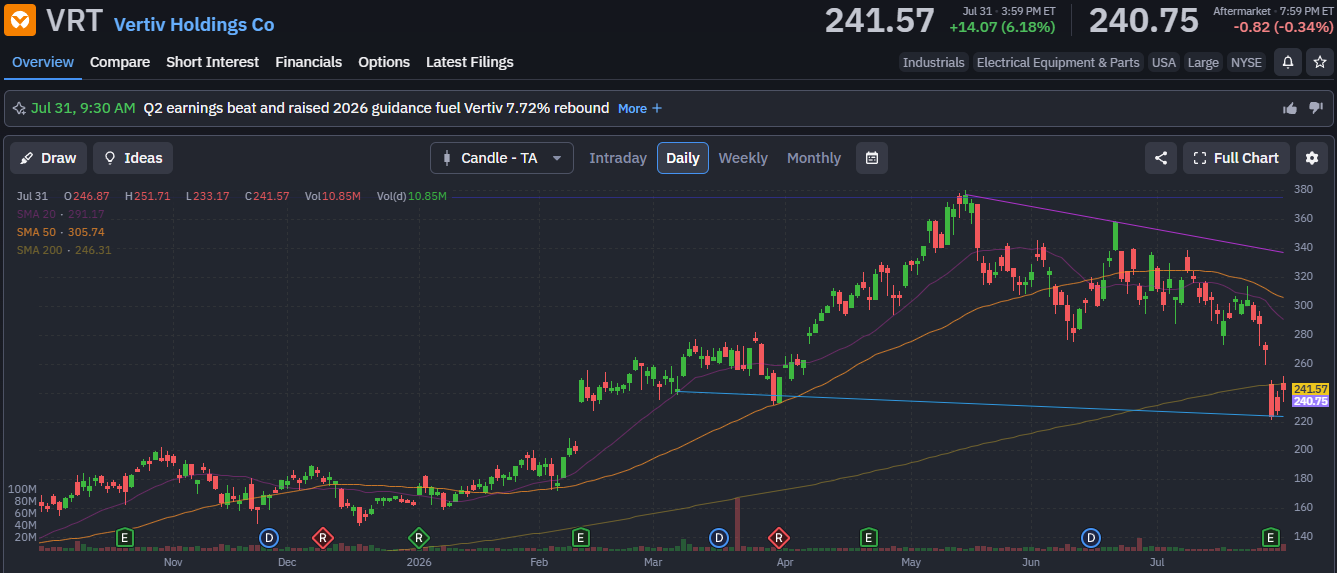
翌日の反応は、-46.52ドル(17.3%)でした。
前日にも売り込まれてしまい-6.3%の下落、からの17.3%というダブルパンチでKOとなりました。
強気意地だった株価300ドル台からも引きずり降ろされ、第一線のハイパーグロース銘柄から転落、という格好でしょうか。
今回の数字だけがもの凄く悪かったという訳ではないのですが、タイミング等も悪かったですね。
以前からデータセンター銘柄に関しては株価が高すぎる、すでに過大評価で割高と見られている節もあったため、売却する良い口実にされた感は正直否めません。
なお、不名誉なことにこの連続の下落率は、同銘柄における過去最大の下落幅となりました。
これは良い教訓になりそうですね。
という訳で、まとめに入りますね。
今後の見通し・まとめ
うーん、やはり少し悔しいですが大幅下落という形となりました。
決算自体の数字は良く、昨年対比との成長比率、ガイダンスの内容も堅実ながら、通常であればプラスに働く要因だったものの、売上の未達という一点において市場の期限を損ねてしまった形となります。
AIデータセンターのリスクがまだ完全に払拭しきれていない市場の温度感だっただけに、マイクロソフトの決算の後に発表していればもしかして風向きが変わっていたのかもしれませんね。
ま、後からいくら言ってもタラレバにしかなりませんが。
に、してもまぁ株価もしっかり下がり切ったことで買いやすくなりましたね。
前回決算時にはPER80倍という驚異の沸騰振りを見せていましたが、今ではPER50倍とやや落ち着いてますね。
(それでも十分高いけど)
私は前回の決算後の結果を見て買い増したので、一部ではもの凄い損失になってしまっていますが、これらの数字を見る限りもちろん手放す必要はないと考えています。
残念ながら前回の決算時よりも一時的に下げる形となりましたが、逆にこれはチャンスとも言えますね。
なぜなら前回の決算よりも数字は良くなっているのに、株価がそれ以下に下がるのは理論上正しくないわけですしね。
時間はかかるでしょうが、300ドル近くにまでは戻していくことでしょう。
という淡い期待を抱えつつ、予想以上の下落を迎えた同社を新たに買い支えて上げようと思います。
それでは本日は以上となります。
最後に是非お帰りの際には、こちらのボタンのポチリお願いします。
こちらの広告をクリックしていただくと、このブログの評価向上に繋がります。
応援していただけると非常に嬉しいです!
それで本日も、お疲れさまでした!最後までお付き合い頂き、ありがとうございました。
ポイ活するなら、定番のマクロミルがおススメです。


コメント