
こんにちわ。
「週末ブロガー」として活動している、管理人のぺろりです。
いつも当ブログに来て頂き、ありがとうございます。
皆さまはいかがお過ごしでしょうか。
今回も決算記事です。
パランティアが2Q決算を発表しましたので、内容を見てみたいと思います。

という訳で、本日のお品書きはこちらの通りです。
▼今回の記事の目次はこちらです▼
目次
それでは本日もよろしくお願いします。

もし、よろしければこちらのバナークリックで応援よろしくお願いします。

にほんブログ村

にほんブログ村
ちなみに、「バナーのクリックで変なサイトに誘導されるんじゃ・・・」なんてことはありませんのでご安心ください。
一般閲覧者に多くバナーをクリックしていただくことで、このブログの評価が上がる仕組みになっています。
次の記事への励みとなりますので是非、ぽちっとお願いいたします!
決算概要
2026年の【PLTR】パランティアのQ2概要は以下の通りでした。
- 純売上高は19億3500万ドル
(昨年の10億369万ドルから比較して+92.83%) - 営業利益は9億1200万ドル
(昨年の2億6931万ドルから比較して+238.64%) - 純利益は10億6596万ドル
(昨年の3億2857万ドルから比較して+224.42%) - 調整後1株当たり利益(EPS)は0.41ドル
(昨年の0.16から比較して+156%)
成長率は前Qよりも少しだけ、柔らかく下降となりましたがそれでもなお、この数字を維持。
そして売上に関しては、さらに前Q成長率84%を超えて92%と驚異的な成長率。
もう米国各社がパランティアと協業したがっているような、まさにこの分野に置ける1強企業と言えるポジションを築きつつあるのではないでしょうか。
グラフで見るとこうなりました。

これで売上の成長率は、7期連続でプラス。
明らかに2025年以降の決算の上昇曲線の角度が、より鋭角になっているのが判りますね。
続いて、市場コンセンサスの結果から見ていきましょう。
市場コンセンサス
続いて、他の指標も見ていきましょう。まずはEPSの予測から。
EPS予測
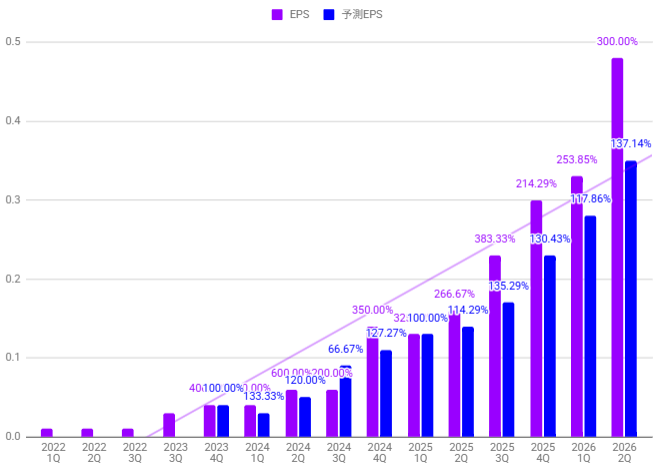
コンセンサスは0.35に対して0.48で乖離率+37.14%となりました。
またもや市場予測との乖離率+30%と、良い意味で市場を大きく上回る成績を残しました。
そして過去最高の乖離率、ですね。
続いて売上です。
売上予測
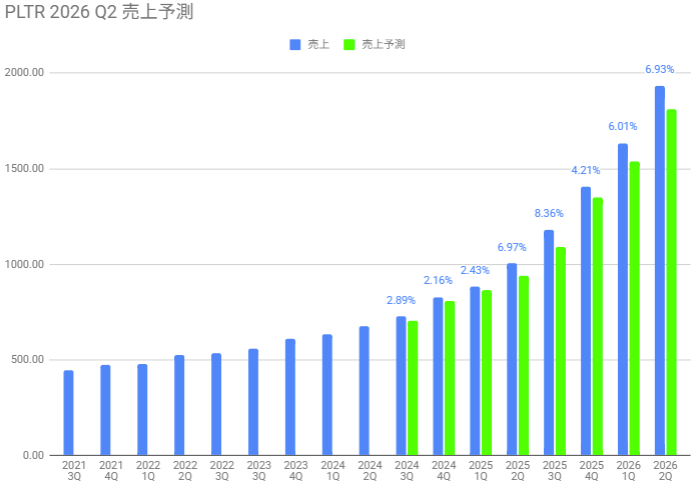
市場の売上予測18億1000万に対して、19億3546万ドルでこちらも+6.93%の上振れでした。
強すぎますねぇ。
ガイダンス(通期・3Q)
- 通期売上高ガイダンスを81.5億〜81.6億ドル(前年比+82%成長)に上方修正
- 米国売上は年間34.2億ドル超を見込み、従来の32.2億ドルから引き上げ
- 調整後フリーキャッシュフローは45億〜47億ドルに上方修正
- 3Q単体では売上21.6億〜21.64億ドル、調整後営業利益12.92億〜12.96億ドルを予想
- Rule of 40スコアは過去最高の155%を記録、GAAP純利益・調整後FCF・調整後営業利益がいずれも初めて10億ドルを突破
いやー、これまた強気のガイダンス、というか恐らく着地見込みですね。
もうこれ以上、言うこともないので株価の反応を見に行きましょう。
株価の反応
概要およびコンセンサス乖離の結果をもって、当日の株価推移を追っていきます。決算発表後、翌日の株価推移は以下の通り。
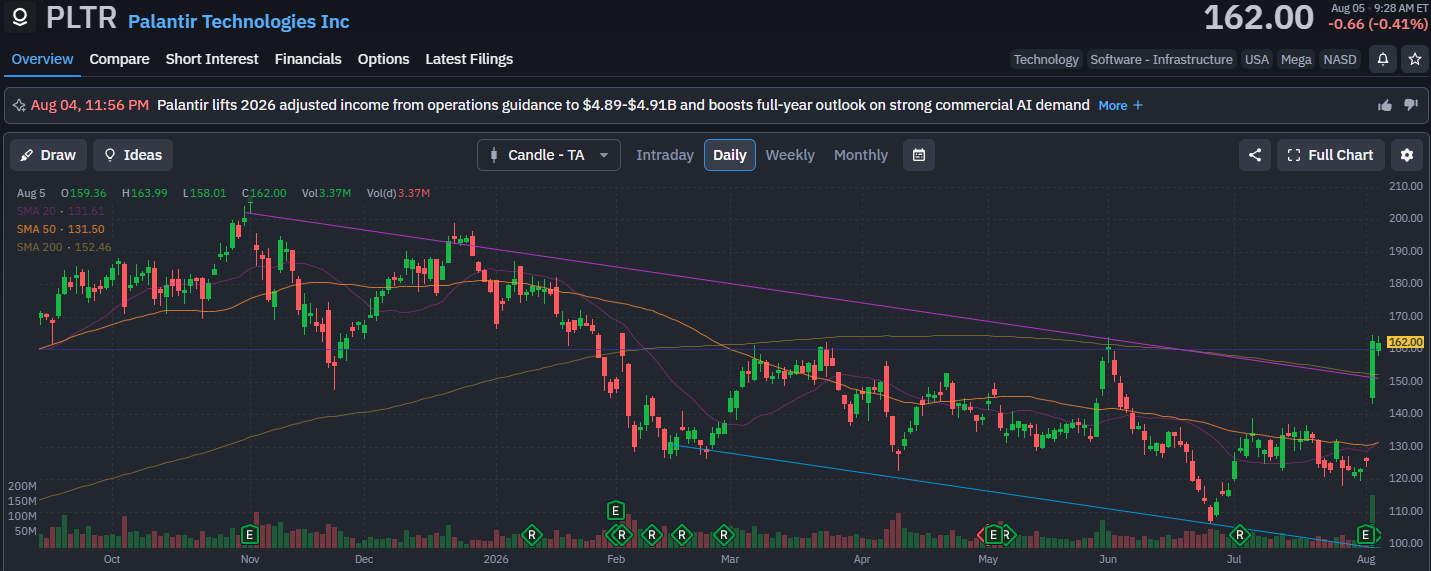
翌日の反応は、+37.01(29.45%)でした。
久しぶりに手応えもばっちりですね。
なお1Q26決算では売上+85%という強い数字にもかかわらずガイダンス引き上げが物足りず株価が翌日約7%下落しましたね。
市場は「ビート・アンド・レイズ」を最低ラインとして見ていた中、今回はその基準を大きく上回った格好になるかと思います。
1Qの結果が出た時点で売りに回った人たちは、この数字をしっかりと目に焼き付けておきましょうね。
まぁ、おかげで周囲の評価が下がる中でも私は安い株価で拾うことが出来たので、感謝してるくらいです。
続く連日においてもさらに評価を上げ、170ドル台にまで戻すことに成功しました。
本来であれば優に200ドルを超えていてもおかしくない企業ですからね。
それではまとめに入ります。
市場は「ビート・アンド・レイズ」を最低ラインとして見ていた中、今回はその基準を大きく上回った格好になるかと思います。
1Qの結果が出た時点で売りに回った人たちは、この数字をしっかりと目に焼き付けておきましょうね。
まぁ、おかげで周囲の評価が下がる中でも私は安い株価で拾うことが出来たので、感謝してるくらいです。
続く連日においてもさらに評価を上げ、170ドル台にまで戻すことに成功しました。
本来であれば優に200ドルを超えていてもおかしくない企業ですからね。
それではまとめに入ります。
今後の見通し・まとめ
やはり企業からの数字が全てだな、と改めて思いますね。
前回の1Qの時期は、マーケット全体がAIに対する不当な下げ評価が蔓延しており、数字ですら懐疑的と見る動きが支配していました。
そんな中でも下がる株価を買いに動けるのは、数字のみを源泉として正しく評価できるかどうかにかかっているのだと思います。
そしてその評価が出来る物差しは、長年色んな企業の数字を見てきた人にこそ宿るのだと。
ちなみに同業ではC3.aiやUiPathなどがありますが、同様の恩恵にありながらもこれだけの数字を出せたことはありません。
このことからも、業界の優位性だけではなく同社の優秀さが際立っている証跡なのだと言えますね。
という訳で、再びPERは146.58倍と圧倒的人気銘柄に見事返り咲きすることが出来ました。
買いづらいと思うかもしれませんが、もともと200ドルに何度もタッチしかけていましたしね。
今回の決算の評価が総じて、以前までのAI支援ムードを超えるモメンタムを生みだすほどであれば、まだまだ上に行くことも視野にいれて良いのではと考えています。
こうやって底をなめてから再評価される企業、人ってホンモノだったりしますよね。
同社かそうだと断定するわけではありませんが、これからも限りなく近いポジションで見守り続けたいと思います。
それでは本日は以上となります。
最後に是非お帰りの際には、こちらのボタンのポチリお願いします。
こちらの広告をクリックしていただくと、このブログの評価向上に繋がります。
応援していただけると非常に嬉しいです!
それで本日も、お疲れさまでした!最後までお付き合い頂き、ありがとうございました。
ポイ活するなら、定番のマクロミルがおススメです。


コメント