
こんにちわ。
「週末ブロガー」として活動している、管理人のぺろりです。
いつも当ブログに来て頂き、ありがとうございます。
まだ彼岸前ではありますが、やや涼しい風が吹いておりいつもより過ごしやすい1日となりそうです。
皆さまはいかがお過ごしでしょうか。
本日は、レディットの2Q決算を見ていきたいと思います。

という訳で、本日のお品書きはこちらの通りです。
▼今回の記事の目次はこちらです▼
目次
それでは本日もよろしくお願いします。

もし、よろしければこちらのバナークリックで応援よろしくお願いします。

にほんブログ村

にほんブログ村
ちなみに、「バナーのクリックで変なサイトに誘導されるんじゃ・・・」なんてことはありませんのでご安心ください。
一般閲覧者に多くバナーをクリックしていただくことで、このブログの評価が上がる仕組みになっています。
次の記事への励みとなりますので是非、ぽちっとお願いいたします!
決算概要
2026年の【RDDT】レディットの2Q概要は以下の通りでした。
- 純売上高は8億491万ドル
(昨年の5億ドルから比較して+61.0%) - 営業利益は2億3100万ドル
(昨年の6770万ドルから比較して+241.21%) - 純利益2億5300万ドル
(昨年の8900万ドルから比較して+184.27%) - 調整後1株当たり利益(EPS)は1.25ドル
(昨年の0.48から比較して+160.42%)
直近の決算と比較すると、やや売上の数字が目減りした感があるものの依然として高い成長率を維持。
本当に数字の出来高はもの凄いはずなのですが、思った以上に手応え反応が少ない不思議な銘柄です。
グラフで見ます。
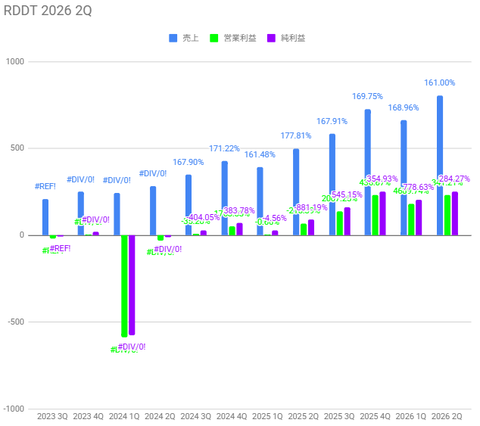
常に60~70%台の成長率なので、あまり凄さが伝わらないのかも。
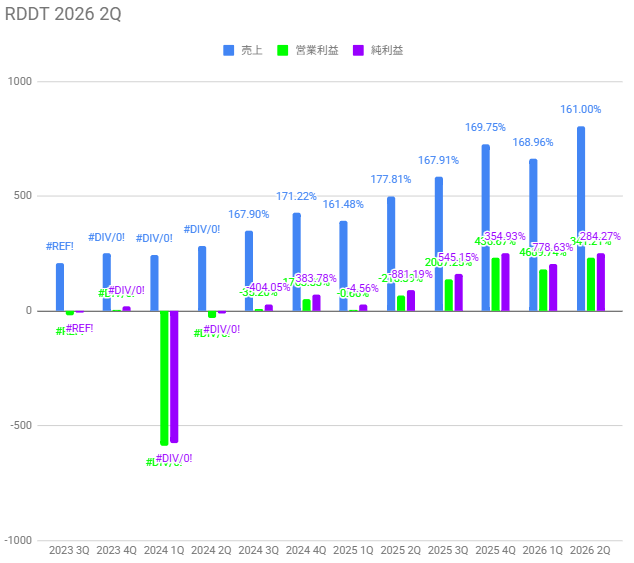
常に60~70%台の成長率なので、あまり凄さが伝わらないのかも。
まぁ、普通の企業ではこんなことにはなりませんからね。
グロースという意味ではパランティア以上にホットな決算ながら、いつも結果には恵まれないのでホールドの判断が何とも難しい銘柄です。
米国内のDAU(1日あたり利用者数)は1億3,030万人(前年比+18%)、WAUは5億1,460万人(前年比+24%)、ARPUは6.18ドル(前年比+36%)、フリーキャッシュフローは2億6,100万ドル(前年の1億1,100万ドルから倍増)。
続いて、市場コンセンサスの結果です。
市場コンセンサス
続いて、他の指標も見ていきましょう。まずはEPSの予測から。
EPS予測
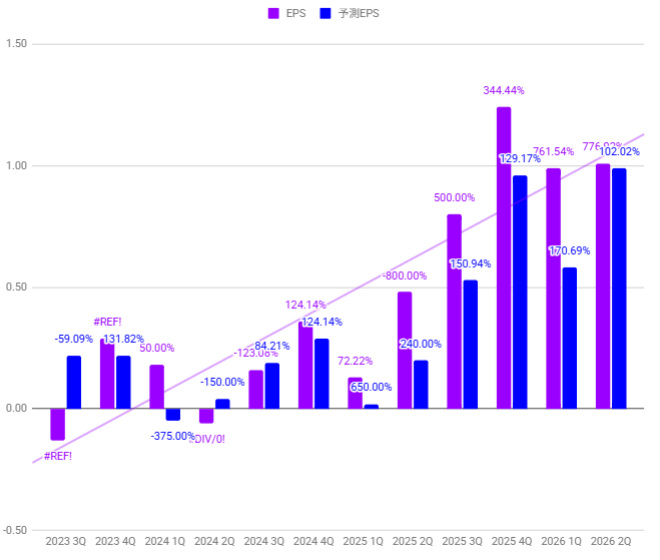
コンセンサスは0.99に対して1.25で乖離率+26.26%と期待を上回りました。
ほらね、EPSだって凄いんですよ。
続いて売上です。
売上予測
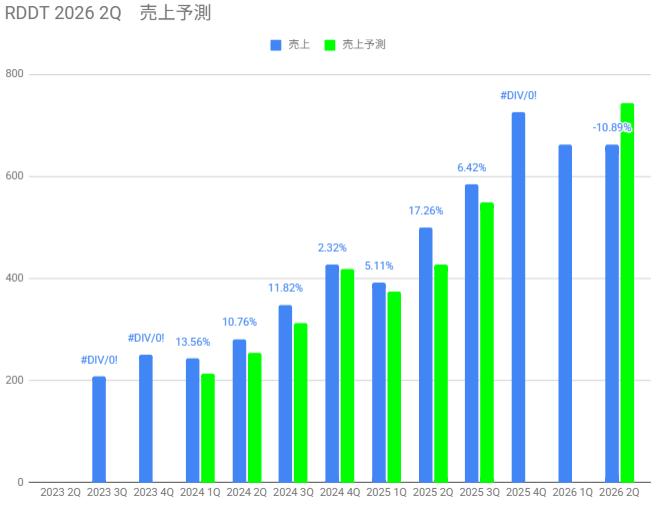
予測7.4494億ドルに対して、実績は8.0491億ドルで乖離率は+8.05%と、これまた圧勝。
クラウドフレアにも匹敵、いやそれ以上とも言えますね。
2026年ガイダンスの発表
- 売上高:8億6,000万〜8億7,000万ドル(予想8億2,900万ドルを上回る)
- 調整後EBITDA:3億8,500万〜3億9,500万ドル(予想3億6,900万ドルを上回る)
こちらもしっかり市場の反応を上回っているんです。
では気になる株価の反応を見ていきましょう。
株価の反応
概要およびコンセンサス乖離の結果をもって、当日の株価推移を追っていきます。決算発表後、翌日の株価推移は以下の通り。
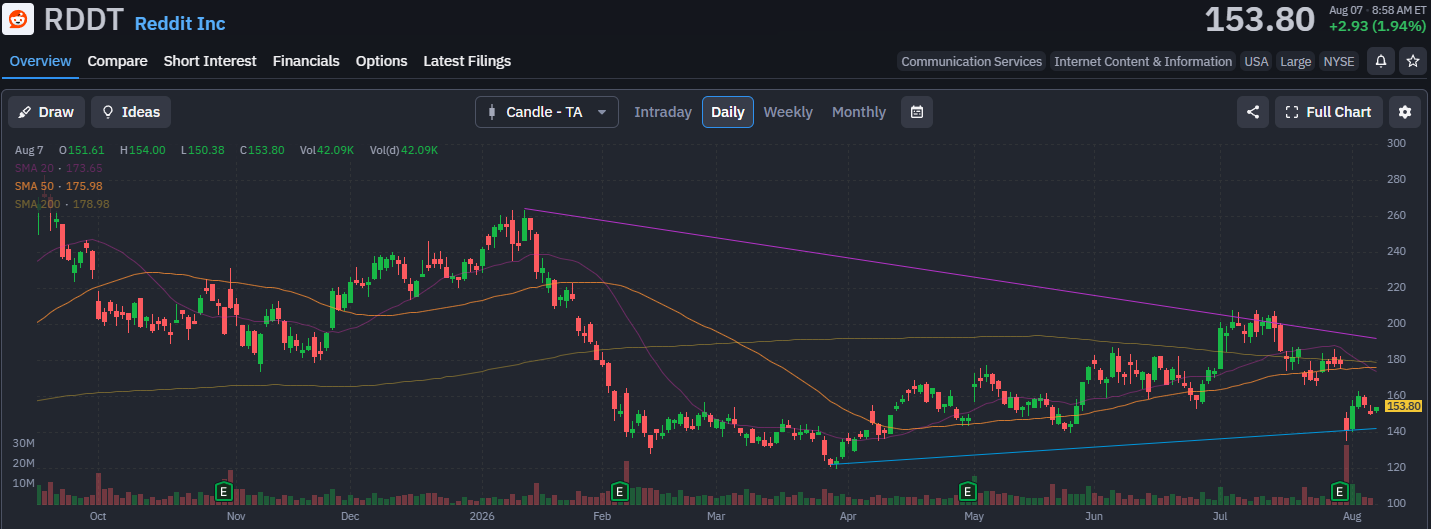
翌日の反応は、-37.37(20.98%)でした。
ま、、、またこの下落パターンですか、、、。
いつも数字は良いのに売られるのは、もはやこの銘柄の宿命なのかもしれませんね。
PERの推移としては115 -> 78 -> 34 とかなり投資家も離れた様子が伺えますね。
にしても下落の有力な説が今一つ説得力に足りないですよね。
どうも一説によるとGoogle依存への懸念、検索からの流入が弱まっているとの見方があるそうです。
たしかに今の検索って、すぐAIに尋ねるってモードに移行しちゃうから、あんまり掲示板を見に行くってスタンスは減少する可能性ありますよね。
またWebアプリとしてはアリがちですが、グロース銘柄ではDAUを最重要視する、という見方。
こちらに関しては1Qに5350万人で、2Qから5320万人と若干ながら減少しているんですよね。
これに関して弱気とする見方が多く、成長鈍化と判断された指示に市場が過敏に反応してしまったようです。
それではまとめに入ります。
今後の見通し・まとめ
株価の推移として発表後には140ドル台まで売られたものの、すぐに買い戻しも入りなんとか160ドルまでより戻しています。
そう考えると、決算発表後の1週間での推移は-10%ということに留まりますので、そこまで悲観的になる必要はないものの、やはり以前の決算の通り厳しい判断が下りやすい属性を抱えていることは確か、ですね。
特に投資家視点では、SNSのように特定のインフルエンサーや、それにかかわる強力な収益基盤があるわけではないため、爆益になるような利益構造とならない点に懸念があるようです。
これは確かにね、掲示板というスタンスである以上、公平性や自由な意見などを求める場なので、人気のトピックを探す、という場所とは若干経路が異なりますよね。
またその収益性自体もGoogle基盤上のものであるため、頭打ちが発生することも念頭に入れておかねばなりません。
新しいインフラ基盤としての期待値はあるものの、ジャブジャブ儲けられるスペースではないってことですね。
これには納得できる部分も多い。
数年前にはSnapshotやPinterestといった新しいSNSも苦戦を強いられており、私自身も個人的な過度な期待を寄せ過ぎていた感ありますね。
数字ばかりを追いすぎて、実際のビジネスとしての強みを見誤ったかも、です。
そう考えるとグロースとして興味があって資金を預ける場所ではなく、やはり余興として小さな予算で楽しむべきポジションの1つとして捉えたほうが良さそうです。
という訳で、前回と同様にもう少しロットを削減して、成功している別銘柄に寄せていく、つまりは選択と集中による作業の対象にしていきたいと思います。
それでは本日は以上となります。
最後に是非お帰りの際には、こちらのボタンのポチリお願いします。
それで本日も、お疲れさまでした!最後までお付き合い頂き、ありがとうございました。
そう考えると、決算発表後の1週間での推移は-10%ということに留まりますので、そこまで悲観的になる必要はないものの、やはり以前の決算の通り厳しい判断が下りやすい属性を抱えていることは確か、ですね。
特に投資家視点では、SNSのように特定のインフルエンサーや、それにかかわる強力な収益基盤があるわけではないため、爆益になるような利益構造とならない点に懸念があるようです。
これは確かにね、掲示板というスタンスである以上、公平性や自由な意見などを求める場なので、人気のトピックを探す、という場所とは若干経路が異なりますよね。
またその収益性自体もGoogle基盤上のものであるため、頭打ちが発生することも念頭に入れておかねばなりません。
新しいインフラ基盤としての期待値はあるものの、ジャブジャブ儲けられるスペースではないってことですね。
これには納得できる部分も多い。
数年前にはSnapshotやPinterestといった新しいSNSも苦戦を強いられており、私自身も個人的な過度な期待を寄せ過ぎていた感ありますね。
数字ばかりを追いすぎて、実際のビジネスとしての強みを見誤ったかも、です。
そう考えるとグロースとして興味があって資金を預ける場所ではなく、やはり余興として小さな予算で楽しむべきポジションの1つとして捉えたほうが良さそうです。
という訳で、前回と同様にもう少しロットを削減して、成功している別銘柄に寄せていく、つまりは選択と集中による作業の対象にしていきたいと思います。
それでは本日は以上となります。
最後に是非お帰りの際には、こちらのボタンのポチリお願いします。
こちらの広告をクリックしていただくと、このブログの評価向上に繋がります。
応援していただけると非常に嬉しいです!
それで本日も、お疲れさまでした!最後までお付き合い頂き、ありがとうございました。
ポイ活するなら、定番のマクロミルがおススメです。


コメント