
こんにちわ。
「週末ブロガー」として活動している、管理人のぺろりです。
いつも当ブログに来て頂き、ありがとうございます。
皆さまはいかがお過ごしでしょうか。
今回も決算記事です。
シスコシステムズが4Q決算を発表しましたので、内容を見てみたいと思います。
という訳で、本日のお品書きはこちらの通りです。
▼今回の記事の目次はこちらです▼
目次
それでは本日もよろしくお願いします。

もし、よろしければこちらのバナークリックで応援よろしくお願いします。

にほんブログ村

にほんブログ村
ちなみに、「バナーのクリックで変なサイトに誘導されるんじゃ・・・」なんてことはありませんのでご安心ください。
一般閲覧者に多くバナーをクリックしていただくことで、このブログの評価が上がる仕組みになっています。
次の記事への励みとなりますので是非、ぽちっとお願いいたします!
決算概要
2026年の【CSCO】シスコシステムズのQ4概要は以下の通りでした。
- 純売上高は172億5200万ドル
(昨年の146億7300万ドルから比較して+17.58%) - 営業利益は42億6400万ドル
(昨年の34億4200万ドルから比較して+23.88%) - 純利益は38億5900万ドル
(昨年の28億2300万ドルから比較して+224.42%) - 調整後1株当たり利益(EPS)は0.97ドル
(昨年の0.71から比較して+36.61%)
売上は今期の中でも最大の昨年度成長比率+17%となる好決算でした。
利益率も同様に今期最高の成績となっており、申し分ない決算だったように思います。
グラフで見るとこうなりました。
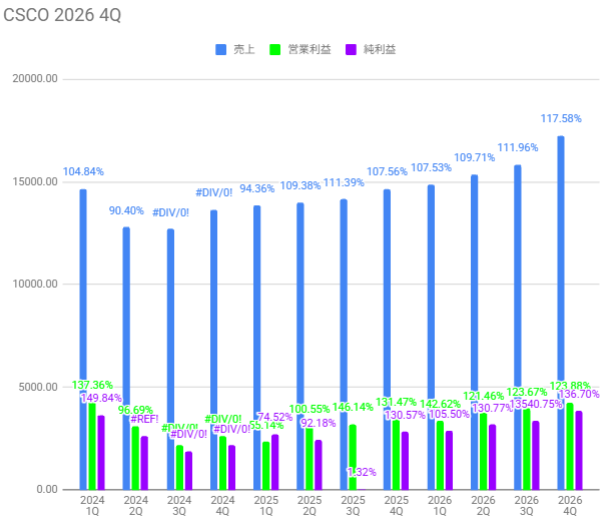
通信インフラというある意味、非常に地味な業界にありながらもここに来てしっかり需要の下地を伸ばいしつつあるのは非常に良い傾向です。
これでこそ、このタイミングでホールド銘柄に加えたい気があるというものですね。
続いて、市場コンセンサスの結果から見ていきましょう。
市場コンセンサス
続いて、他の指標も見ていきましょう。まずはEPSの予測から。
EPS予測
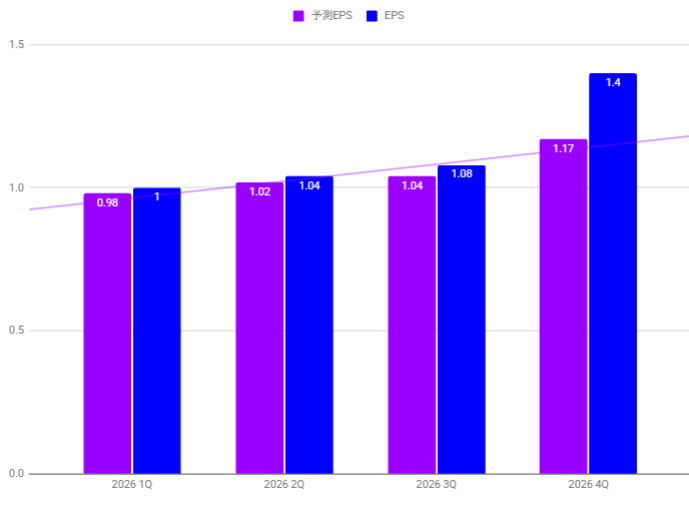
老舗企業なんですが、直近のデータのみで拘縮ですが
コンセンサスは1.17に対して1.40で乖離率+19.65%となりました。
市場乖離率もばっちりですね、強気のコンセンサス1.20でしたがそれすらも余裕のビート。
しっかり成果を残してきましたね。
続いて売上です。
売上予測

市場の売上予測168.5億ドルに対して、172.52億ドルでこちらも+2.93%の上振れでした。
こちらは、圧倒的という程ではありませんが、いつも通りといった所ですね。
ストックビジネスならではの安定感が際立ちます。
ガイダンス通期
- FY27通期:売上高722億〜734億ドル、GAAP EPS4.00〜4.06ドル、非GAAP EPS5.05〜5.11ドル
- 1Q FY27:売上高180億〜182億ドル(市場予想168億ドルを大きく上回る)、非GAAP EPS1.32〜1.34ドル
来年度のFY27も今期決算の好調さを維持する数字となっていますね。
次Qの決算も早速市場予測を上回っており、当座安心な結果を期待できそうですね。
株価の反応
概要およびコンセンサス乖離の結果をもって、当日の株価推移を追っていきます。決算発表後、翌日の株価推移は以下の通り。
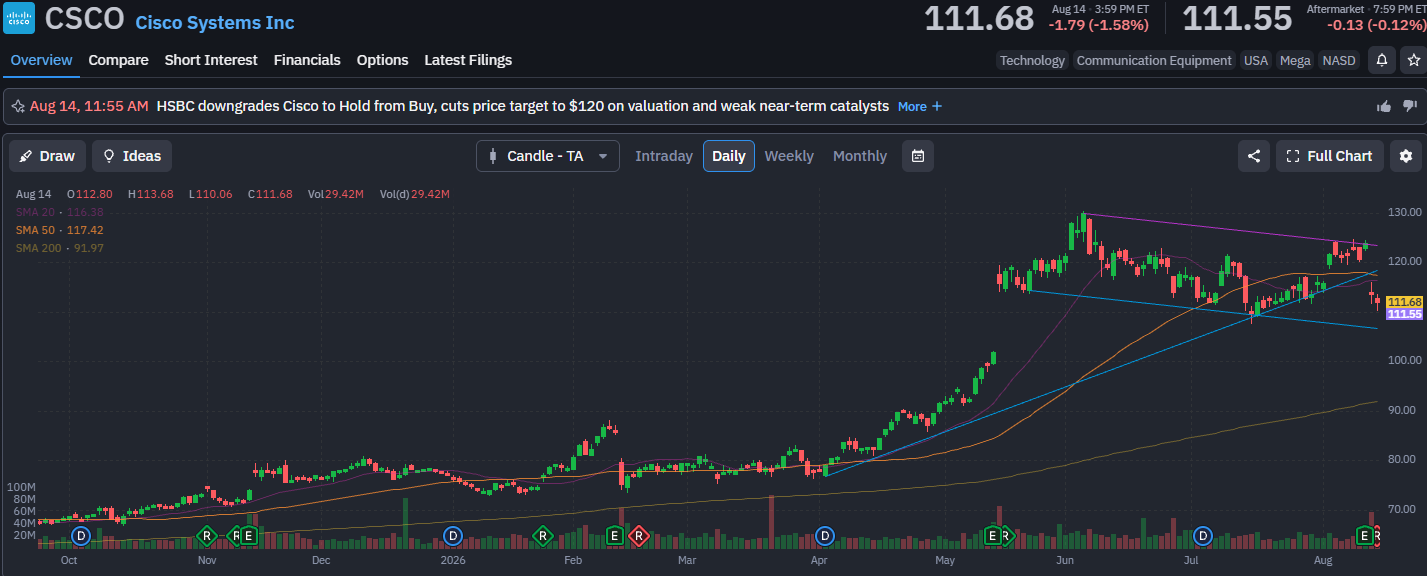
翌日の反応は、-10.41(8.40%)でした。
また、このパターンですか・・・。
決算も問題なし、ガイダンスの見通しも良し、と揃っているのにも関わらず下がっているということは、既に過度な期待が掛かっていたパターンかな。
一説にはAI関連ハードウェア比率の高まりによる利益率の圧迫を懸念していたとの声もありますが、利益率は今期大きく改善できてるから、心配せんでもええやろと個人的には思う所もあります。
また今後のAIによるネットワークインフラの重要性はさらに、広がっている恩恵を期待するとまだまだこの業界自体にスポットライトは当たると思うのですが、私自体も期待しすぎていたのかもしれませんね。
それではまとめに入ります。
一説にはAI関連ハードウェア比率の高まりによる利益率の圧迫を懸念していたとの声もありますが、利益率は今期大きく改善できてるから、心配せんでもええやろと個人的には思う所もあります。
また今後のAIによるネットワークインフラの重要性はさらに、広がっている恩恵を期待するとまだまだこの業界自体にスポットライトは当たると思うのですが、私自体も期待しすぎていたのかもしれませんね。
それではまとめに入ります。
今後の見通し・まとめ
AIの期待が再度高まってきているところからも、マーケットが強気な決算を期待したがっているのも理解はできますね。
ただ同社は属性的に新規事業で拡大成長を期待する企業ではないので、そのあたりのギャップを理解しておけば決算後に株価が伸びなかったのは残念と簡単に受け入れることはできそうですね。
元よりこちらとしても、同社のインカムゲインを得ようとは微塵も考えていませんし。
しっかり長期的かつ安定的に3%の配当を維持しつつ、業界の強みを生かせていれば良いのです。
そうは言いつつも、PERはまだまだ33.56と決して低くはありませんので、近いうちにまた120ドル台の株価に戻していくことでしょう。
焦って買い急ぐほどの銘柄でもありませんし、反落したのはむしろ買いに回る良い機会とも言えるでしょうね。
それでは本日は以上となります。
最後に是非お帰りの際には、こちらのボタンのポチリお願いします。
こちらの広告をクリックしていただくと、このブログの評価向上に繋がります。
応援していただけると非常に嬉しいです!
それで本日も、お疲れさまでした!最後までお付き合い頂き、ありがとうございました。
ポイ活するなら、定番のマクロミルがおススメです。


コメント