
こんにちわ。
「週末ブロガー」として活動している、管理人のぺろりです。
いつも当ブログに来て頂き、ありがとうございます。
皆さまはいかがお過ごしでしょうか。
やや報告が遅くなりましたが、9/3ブロードコムの3Q決算が発表されたので、内容見ていきましょう。

という訳で、本日のお品書きはこちらの通りです。
▼今回の記事の目次はこちらです▼
目次
それでは本日もよろしくお願いします。

もし、よろしければこちらのバナークリックで応援よろしくお願いします。

にほんブログ村

にほんブログ村
ちなみに、「バナーのクリックで変なサイトに誘導されるんじゃ・・・」なんてことはありませんのでご安心ください。
一般閲覧者に多くバナーをクリックしていただくことで、このブログの評価が上がる仕組みになっています。
次の記事への励みとなりますので是非、ぽちっとお願いいたします!
決算概要
2026年の【AVGO】ブロードコムの3Q概要は以下の通りでした。
- 純売上高は295億9100万ドル
(昨年の159億5200万ドルから比較して+85.50%) - 営業利益は159億5500万ドル
(昨年の58億8700万ドルから比較して+171.02%) - 純利益130億8800万ドル
(昨年の41億4000万ドルから比較して+216.14%) - 調整後1株当たり利益(EPS)は2.68ドル
(昨年の0.85から比較して+215.29%)
2Qのガイダンス時点でも発表していた通り、目標としていた294億ドルを少しだけ上振れとなり、その他の指数も頼もしい結果となっています。
数字を見る限りホルダーの皆さんは、ニッコリだと思います。
この強さは、しっかりとグラフで目に焼き付けておきましょう。
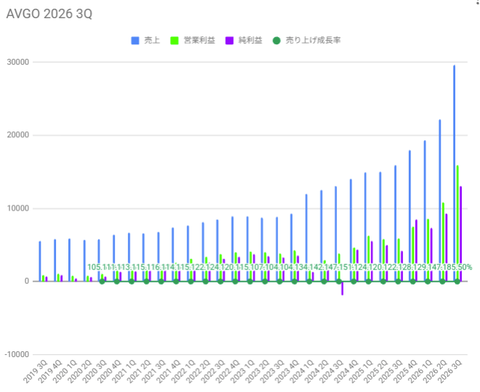
はい、売上はガッツリ過去の曲線を大きく上回るパフォーマンスでした。
この強さは、しっかりとグラフで目に焼き付けておきましょう。
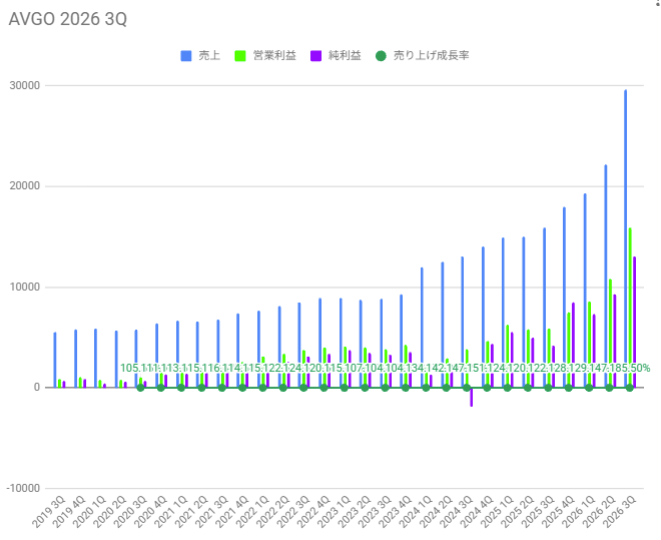
はい、売上はガッツリ過去の曲線を大きく上回るパフォーマンスでした。
利益率に関しては、約3倍ですよ。
この結果にいったい何の不満があるんだ、と言わんばかりですね。
市場コンセンサス
続いて、他の指標も見ていきましょう。まずはEPSの予測から。
EPS予測
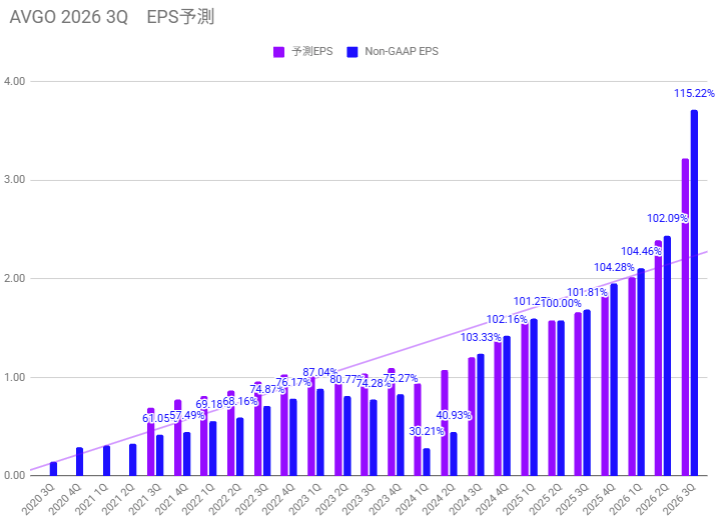
予測3.22に対して、3.71という結果でした。
乖離率は+15.22%と、同社の平均上振れ率は+2%前後だったことを考えると、今回の決算は本当に異例の結果であったと言えますね。
売上予測
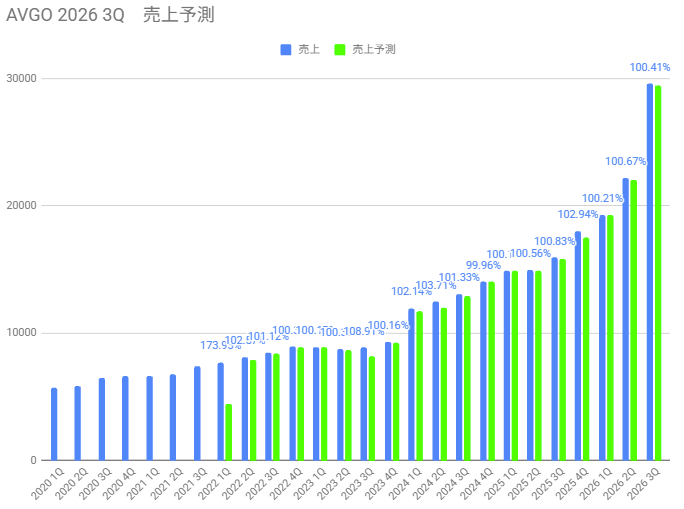
続いて売上です。
予測の294.47億ドルに対して、295.91億ドルとこちらは乖離率+0.41%の結果でした。
売上予測に関しては、例年通りですね。
まぁ、こちらは2Q時点でほぼほぼ正確な予測が出ていた次点で、特に大きなサプライズとまではならなかったです。
とはいえ、これで10四半期連続のビートを記録。
念のため、キャッシュフローも見ておきます。
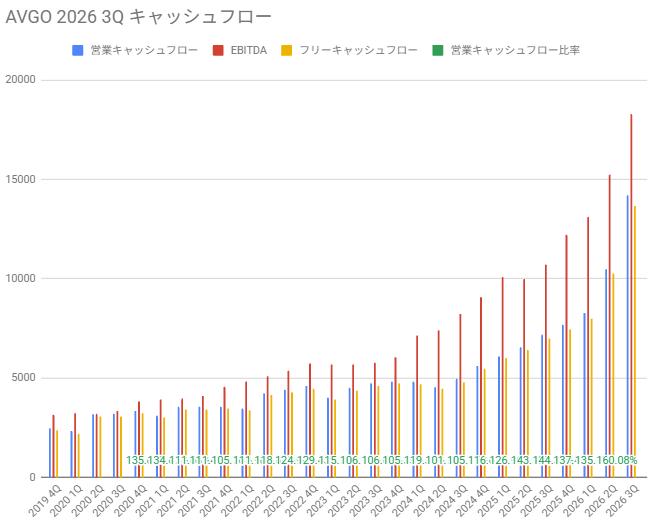
今回も引き続き、キャッシュフローの改善は進んでいます。
前回の+60%から、さらに躍進の+90%台と安泰そのものでは。
続いてセグメント。
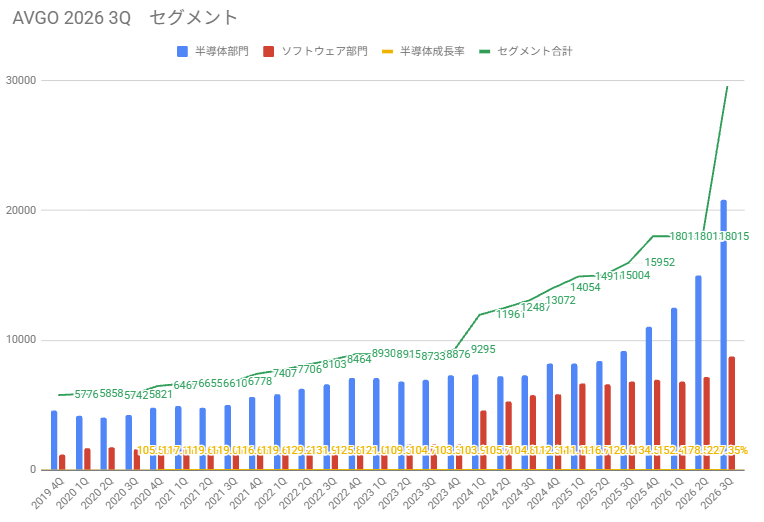
半導体に関しては、昨年度比+127%と2倍以上で申し分ない成績。
成長率ともにまさにピークともいえる凄まじい急成長の跡が、見て取れますね。
ガイダンス
最後にガイダンスです。
その一方で、市場予想は売上高350.3億ドルを期待しており、下回る水準だったとのこと。
ええぇッ!?
こんなに頑張ってるのに、まだ物足りないっての?
どんだけ期待上げてるんですか。
やめてほしいわ~。
株価の反応
概要およびコンセンサス乖離の結果をもって、当日の株価推移を追っていきます。
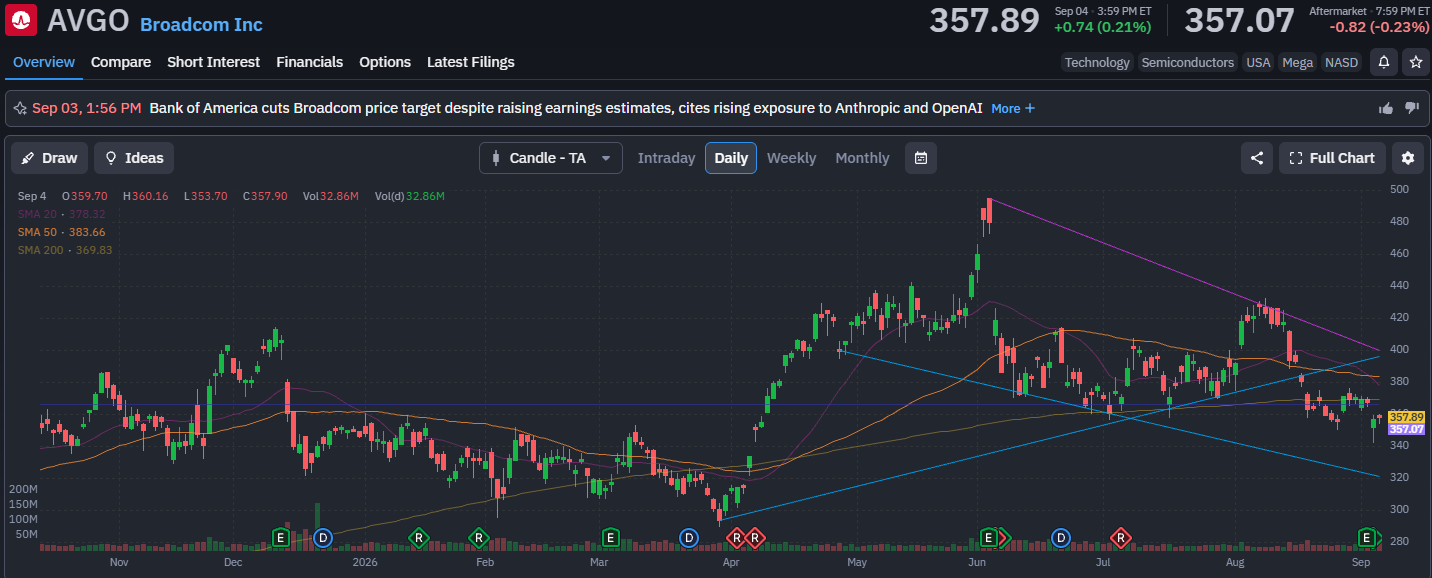
決算発表後、翌日の株価推移は以下の通り。
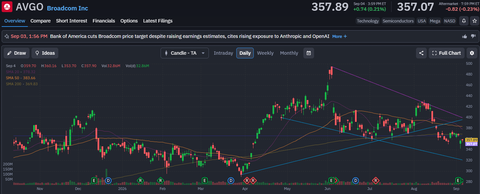
当日の終値は-10.08(2.74%)でした。
やっぱり、売られたんですね。
何とか持ち直したものの、当日最大5~6%ほどのマイナスになる場面もあるほど、市場の反応としては下げの評価だったようですね。
前回評価を下げる結果になった、2Q直後時点でも385ドルだったのですが、さらに10%近くも下落してこんなところまで落ちてきましたか。
悲しすぎる。
ちなみに前回の1Qの決算時330ドルよりかは、上の位置でキープしているものの、数字だけ見たらもっと株価は上に上がってよかったんじゃないかな、と思います。
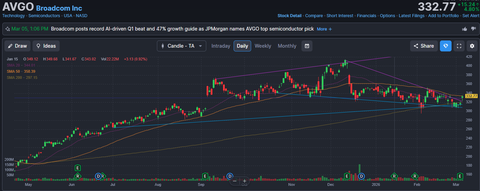
前回も同様でしたが、市場参加者の主観によるものですので、このギャップをしっかり分析するほかありません。
決算発表後、翌日の株価推移は以下の通り。
当日の終値は-10.08(2.74%)でした。
やっぱり、売られたんですね。
何とか持ち直したものの、当日最大5~6%ほどのマイナスになる場面もあるほど、市場の反応としては下げの評価だったようですね。
前回評価を下げる結果になった、2Q直後時点でも385ドルだったのですが、さらに10%近くも下落してこんなところまで落ちてきましたか。
悲しすぎる。
ちなみに前回の1Qの決算時330ドルよりかは、上の位置でキープしているものの、数字だけ見たらもっと株価は上に上がってよかったんじゃないかな、と思います。
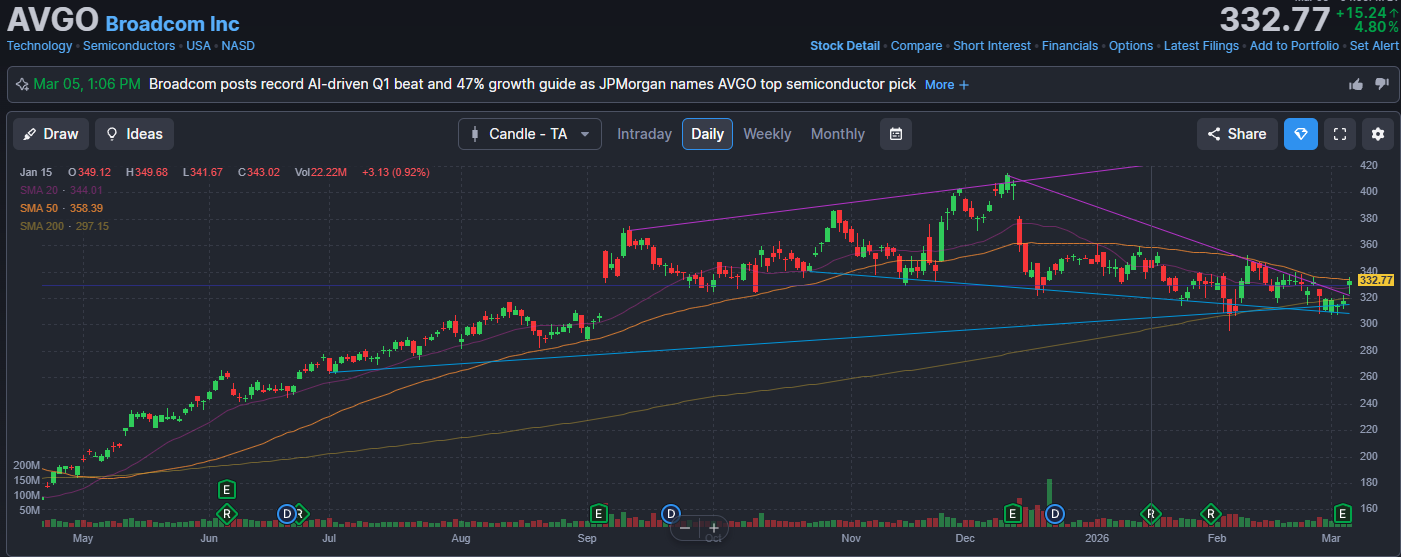
前回も同様でしたが、市場参加者の主観によるものですので、このギャップをしっかり分析するほかありません。
まとめに入りますね。
今後の見通し・まとめ
さて、今回はしっかり最高益を記録していることからも需要が弱かったわけでもありません。
やはりAI成長予測に対する期待がすでに株価に織り込まれており、今一つという判断に映った。
加えてガイダンスが期待値以下だった、というダブルパンチという決算後の株価を下げる主要要因が出揃ったという結果かと思います。
それにしても、一時は大きく売られて真っ赤に染まるシーンもありましたが、しっかり巻き戻しできた点は良かったという一点のみですね。
ちょうど350ドル線上は、ある意味わかりやすいポジションだと思うので、しばらくはこの定位置に居座りそうな気がしますね。
とはいえ文中に記載した通り、同社の成長力自体はエヌビディアにさえ引けを取らないホンモノの数字だと見ています。
そういった意味でも長期的には400ドル以下は安価との見方は、変わらず。
今後も積極的とは行かないまでも、キャッシュの手が届く位置にある以上は少しずつでも買い増しに動いていこうと思います。
それでは本日は以上となります。
最後に是非お帰りの際には、こちらのボタンのポチリお願いします。
こちらの広告をクリックしていただくと、このブログの評価向上に繋がります。
応援していただけると非常に嬉しいです!
それで本日も、お疲れさまでした!最後までお付き合い頂き、ありがとうございました。
ポイ活するなら、定番のマクロミルがおススメです。


コメント
コメント一覧 (2)
ぺろり
が しました